Questo contenuto è stato pubblicato per la prima volta su IGR – Rivista Italiana di Gemmologia nr. 18 nel 2024. Le informazioni qui presenti sono pertanto aggiornate alla data di prima pubblicazione.

Il mercato dei diamanti nei primi mesi del 2024 sembra confermare una tendenza al ribasso delle quotazioni. C’è una maggiore disponibilità, a prezzi più bassi, di diamanti con caratteristiche tradizionalmente meno appetibili, quelli con evidenti inclusioni centrali e quelli con forte fluorescenza. Allo stesso tempo, si osserva una più consistente domanda di diamanti fancy, ovali e gocce, con un’elevata disponibilità di scorte e flessibilità nei prezzi da parte dei venditori.
Oltre il ridimensionamento dei listini, il contesto globale dei diamanti evidenzia altri cambiamenti. Il blocco del flusso delle importazioni dalla Russia verso i mercati occidentali per effetto delle sanzioni è un elemento che sta facendo sentire inevitabili conseguenze. Più recentemente si registra l’intervento del Ministero delle Finanze russo che ha deciso di acquistare e stoccare, tramite l’agenzia Gokhran, i diamanti grezzi di Alrosa. Sia embargo che stoccaggi forzati non sono fattori nuovi all’industria delle pietre preziose, tuttavia non mancano incertezze su come applicare le restrizioni. La catena distributiva deve fare i conti con questa situazione.
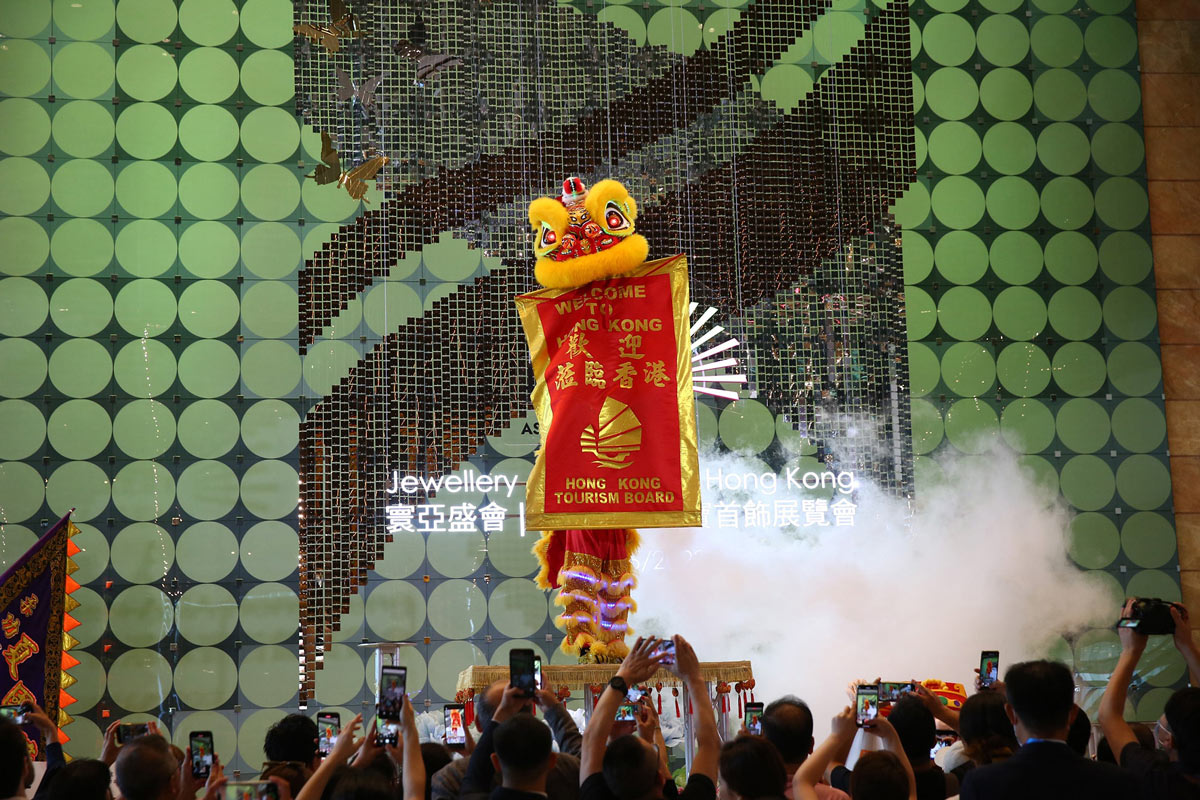
Dopo che la recente fiera di Hong Kong ha reso chiaro che l’economia cinese sta rallentando e con essa anche l’effetto locomotiva visibile nel comparto dei diamanti, gli osservatori guardano con maggior interesse a quanto accade in India, soprattutto in seguito all’apertura della nuova Borsa di Surat.
Il paese sembra essere in una fase di calma stagionale, tipica della fine dell’anno finanziario che in India termina nel primo trimestre. La richiesta di tagli tondi assieme alle pietre di alta qualità, come quelle da dieci carati, DF, VVS fa registrare una flessione. Ciò potrebbe essere indicativo di una domanda al consumo più debole ma anche di altri fattori che influenzano il mercato.
Le vendite al dettaglio negli Stati Uniti mostrano un modesto aumento nel 2024, sebbene inferiore al tasso di crescita dell’anno precedente. Marchi come Kendra Scott stanno via via utilizzando diamanti sintetici nella fashion jewellery. Ciò fa ritenere che ormai per il consumatore diamanti sintetici e naturali costituiscano due opzioni distinte: la prima è interessante per accessibilità, la seconda è richiesta per la stabilità dei prezzi.
Articolo di Sergio Sorrentino, pubblicato su IGR – Rivista Italiana di Gemmologia n. 18, Primavera 2024.